三秦都市报-三秦网讯(记者 唐明军)过去十年,无糖茶完成了全民“去糖化”消费培育,市场规模突破600亿元,“0糖0卡”已成为瓶装饮品的标配。但当无糖不再新鲜,消费者开始追问:除了不甜,这瓶水还能带来什么?前瞻产业研究院最新发布的《中国中式养生水行业发展趋势洞察报告(2026)》显示:中式养生水市场规模较2022年暴涨35倍,未来五年整体规模有望再增6倍。一个由药食同源驱动的百亿新赛道,正接棒无糖茶,成为饮料市场的核心增长极。
赛道嬗变:从概念试水到品质对决
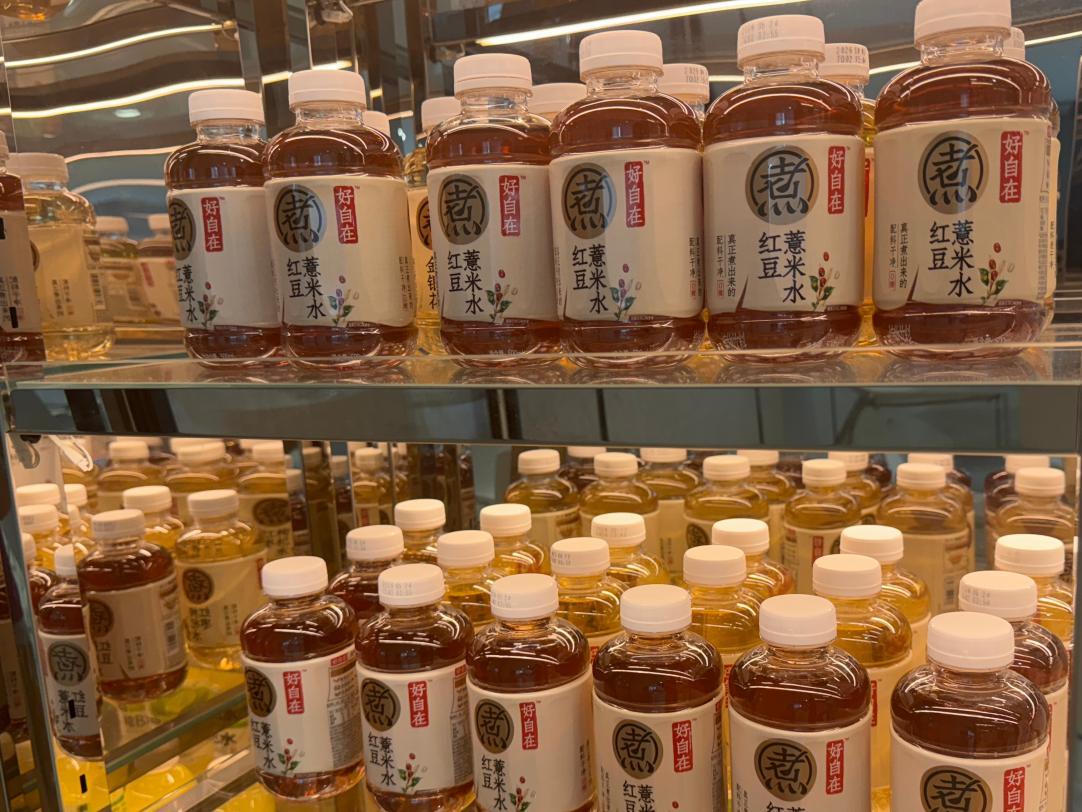
2018年至2022年为中式养生水概念萌芽期,可漾、寿全斋等率先试水;2023年起,元气森林旗下好自在、好望水、伊利等加速布局;2025年,农夫山泉、康师傅、统一等传统巨头集中入局——行业竞争逻辑彻底转变:从早期的营销噱头比拼,转向原料真实性、生产工艺与信息透明度的硬核较量。
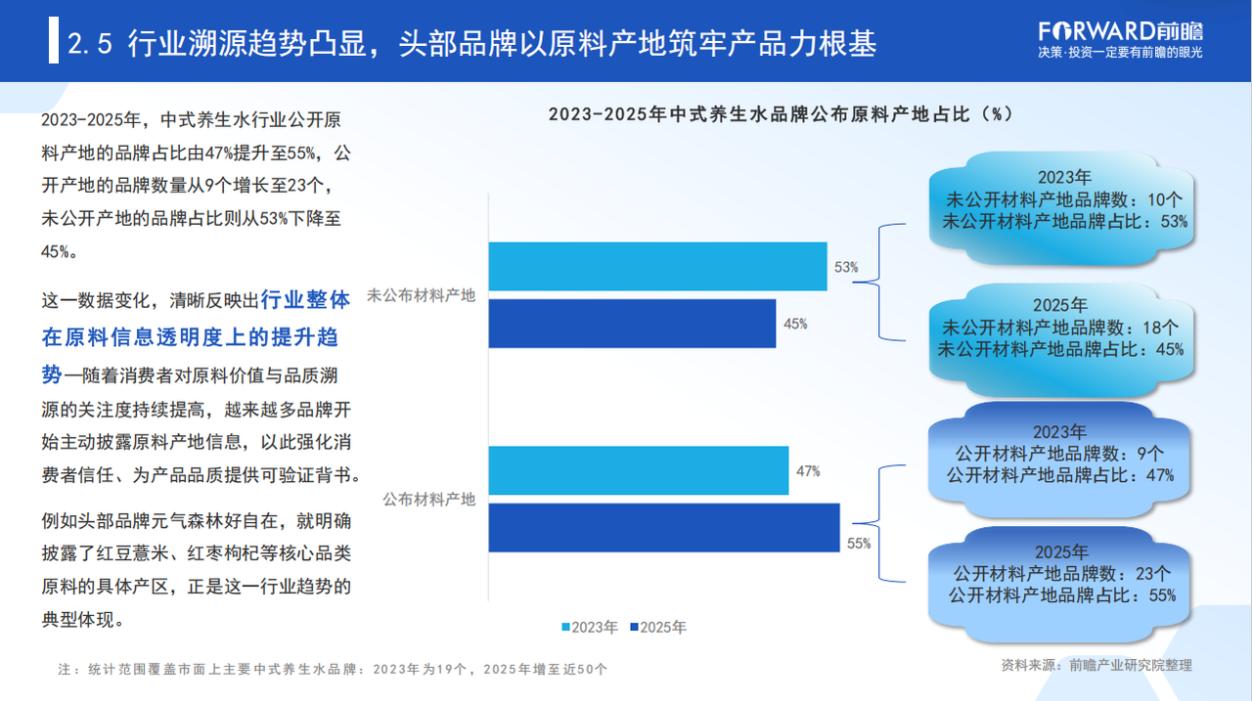
数据印证了这一转折:2023年赛道增速同比超350%,市场体量实现跨越式扩容。与此同时,自有生产线品牌占比从21%提升至34%,主动公示原料产地的品牌占比升至55%。市场呈现元气森林好自在与好望水、可漾等“一超多强”格局。
需求升级:从“怕糖”到“要养”
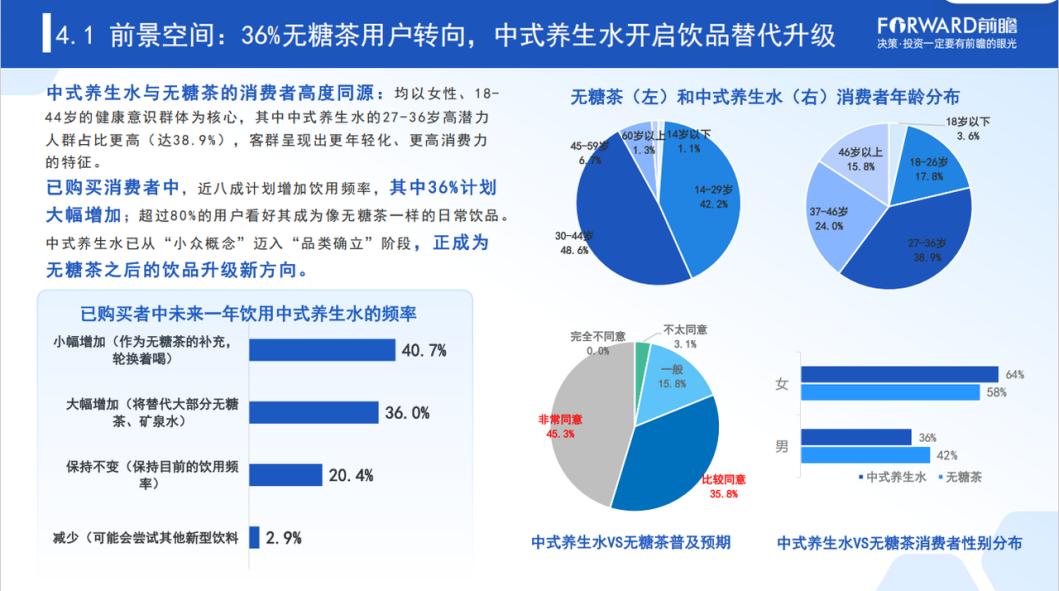
行业观察分析认为,无糖茶用十年时间完成了用户教育,培育了大批关注配料表、追求健康的年轻群体,而中式养生水精准承接了消费升级的深层需求——消费者不再满足于“没有坏的”,开始主动追求“有好的”。红豆薏米祛湿、红枣枸杞温补、绿豆清热……传统食养智慧被装进便携瓶子,让“养生”融入日常饮水,不再是一碗苦药汤。
两类饮品消费人群高度重合,但养生水27至36岁中青年客群占比更高,且不含咖啡因,适配早中晚全时段饮用,覆盖学生、上班族、中老年等多元人群。调研显示,近八成消费者计划增加养生水饮用频次,超八成看好其成为日常刚需饮品。这背后,是“药食同源”理念在年轻一代中的加速回归,也是中式养生水区别于无糖茶的核心护城河。
样本观察:好自在的重资产“护城河”
在行业从概念化走向品质化的过程中,头部品牌的战略选择往往定义赛道走向。元气森林好自在的实践,为中式养生水如何避免“昙花一现”提供了参考样本。
向上游扎根,是好自在的第一步。品牌锁定东北红豆、贵州薏米、宁夏枸杞、东北有机绿豆等道地食材产区,签订专属种植基地,全品类清晰公示原料来源。这一做法带动了行业整体透明化——主动公示原料产地的品牌占比已从47%提升至55%。
在生产端,好自在坚持古法熬煮工艺,结合智能温控与无菌冷灌装技术,实现了0防腐剂的规模化生产,解决了传统植物饮料“难保存、口感差”的痛点。更关键的是,好自在制定了严于国标《植物饮料》的企业内控标准,从源头到出厂全链路把控品质。这些重资产投入,构成了其市场份额断层领先的真正底气,也为后来者树立了品质时代的准入门槛。
前景展望:千亿元级蓝海的增长逻辑
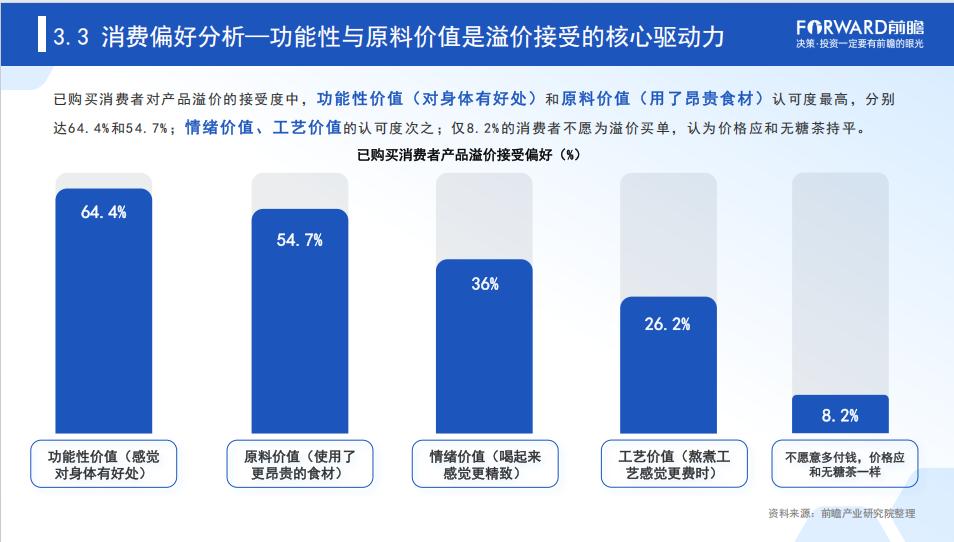
消费端数据显示,功能性、优质原料是消费者付费的核心驱动力:超六成用户愿为养生功效溢价买单,超五成认可高端食材带来的价值差异,仅不足一成认为养生水应对标普通无糖茶饮。办公代餐、运动补水、熬夜调理成为三大高频场景,养生水正从小众尝鲜走向日常化。
展望未来,伴随“健康中国”战略持续落地、药食同源理念普及,以及下沉市场健康消费需求释放,中式养生水长期增长动能充足。报告预测,养生水对无糖饮品的替代率将从8.2%提升至24%。凭借“纯水替代+食疗滋养”的双重价值,这一赛道有望复刻无糖茶的十年增长曲线,开辟千亿元级健康饮品新蓝海。